
Une radiographie inédite de la fiscalité minière artisanale dans l'est de la RDC
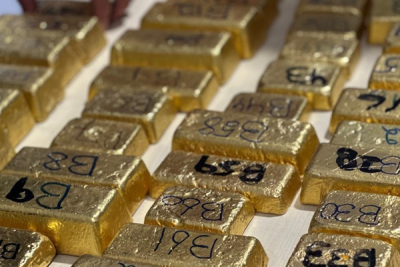
Le secteur de l'exploitation minière artisanale et à petite échelle (EMAPE) en République démocratique du Congo (RDC) fait face à des défis structurels majeurs. Une étude de terrain d'une ampleur sans précédent, publiée dans le cadre du projet Madini, jette une lumière crue sur la fiscalité appliquée aux exploitants artisanaux dans les provinces de l'Ituri et du Sud-Kivu. Menée par les organisations IMPACT, EurAc, International Alert, Justice Plus et l'OGP DRC, cette recherche démontre comment les pratiques fiscales actuelles alimentent la contrebande de l'or et des minerais 3T (étain, tungstène, tantale), tout en exacerbant l'instabilité sécuritaire dans la région des Grands Lacs.
Une méthodologie rigoureuse sur près de 200 sites miniers
Pour dresser ce constat, des équipes d'enquêteurs ont visité 193 sites miniers en juin et novembre 2021. Parmi ces sites, 80 % étaient dédiés à l'extraction de l'or artisanal, le reste étant consacré aux minerais de conflit dits 3T. Les chercheurs ont interrogé un échantillon représentatif parmi les 22 000 mineurs s'activant sur ces gisements afin de quantifier précisément la charge fiscale réelle pesant sur leurs épaules.
Les données recueillies révèlent que 169 des sites visités ont fait l'objet d'au moins un prélèvement fiscal au cours de l'année précédant l'enquête. L'analyse financière montre que les mineurs artisanaux ont déboursé un montant total estimé de manière prudente à 2,441 millions de dollars américains sur la période étudiée. Cependant, des disparités géographiques majeures apparaissent : un mineur paie en moyenne 251 dollars par an en Ituri, contre 63 dollars au Sud-Kivu. De plus, la pression fiscale s'avère proportionnelle à la taille de l'exploitation, les grands sites étant plus lourdement taxés.
Plus de 60 % de taxes illégales : le règne de l'opacité
Le constat le plus alarmant de ce rapport réside dans la nature des prélèvements. Plus de 60 % des paiements exigés des mineurs artisanaux sont illégaux. Cette situation découle directement de réglementations nationales et provinciales floues, d'un manque flagrant de transparence dans leur application et de l'arbitraire des agents administratifs lors de la fixation des montants.
Cette fiscalité prédatrice et informelle décourage les acteurs de s'engager dans les processus de traçabilité et de formalisation. Plutôt que de renflouer les caisses de l'État, ces flux financiers échappent au Trésor public et alimentent des réseaux de corruption locaux. Pour les exploitants d'or, cette pression fiscale excessive rend les circuits officiels d'exportation non compétitifs par rapport aux réseaux de contrebande transfrontalière.
Déplacer la fiscalité vers l'aval : la solution des guichets uniques
Face à ce diagnostic, les auteurs du rapport, parmi lesquels Guillaume de Brier, Jean-Paul Lonema et Thomas Muller, préconisent une refonte globale du système de taxation. La recommandation phare consiste à déplacer la collecte des taxes de l'amont (production sur site) vers l'aval (intermédiaires et maisons d'achat).
Cette stratégie s'appuierait sur la mise en place de guichets uniques pour centraliser les prélèvements et l'enregistrement de la production d'or et de minerais 3T. Une telle mesure permettrait d'alléger la charge administrative et financière directe sur les mineurs artisanaux, de limiter les contacts physiques entre les agents de l'État et les exploitants sur les sites (réduisant ainsi les opportunités de tracements illicites), d'améliorer la transparence et la traçabilité des flux de minerais dès leur sortie de la mine, et de maximiser les recettes fiscales de l'État en ciblant des acteurs économiques plus structurés.
Des réformes indispensables pour la stabilité régionale
Au-delà de la restructuration des points de perception, le rapport formule d'autres recommandations techniques essentielles pour assainir le secteur :
- Harmonisation des taxes : Aligner les taux d'imposition provinciaux et nationaux pour éviter les arbitrages réglementaires et la fraude interne.
- Transparence de la rétrocession : Assurer un retour effectif et transparent d'une quote-part des taxes minières vers les provinces et les territoires d'origine pour financer le développement local.
- Encadrement technique : Redéfinir la mission de l'administration minière pour qu'elle se concentre sur l'assistance technique et la sécurité des mineurs plutôt que sur la collecte de taxes.
- Régulation des intrants : Clarifier et encadrer la législation sur les taxes liées à l'utilisation de matériaux explosifs et de produits chimiques sur les chantiers.
Un écho direct avec les défis de l'Afrique de l'Ouest
Bien que cette étude se concentre sur l'est de la RDC, les conclusions résonnent fortement avec la situation du secteur aurifère en Afrique de l'Ouest. Dans des pays comme le Mali, le Burkina Faso ou la Guinée, l'exploitation minière artisanale de l'or fait face à des défis similaires de contrebande massive vers les hubs internationaux. La multiplicité des taxes informelles aux frontières et sur les sites d'orpaillage y constitue également un frein majeur à la formalisation. La mise en œuvre de réformes inspirées de l'approche préconisée par le projet Madini pourrait offrir des pistes de solution durables pour les gouvernements ouest-africains.